Contenuti
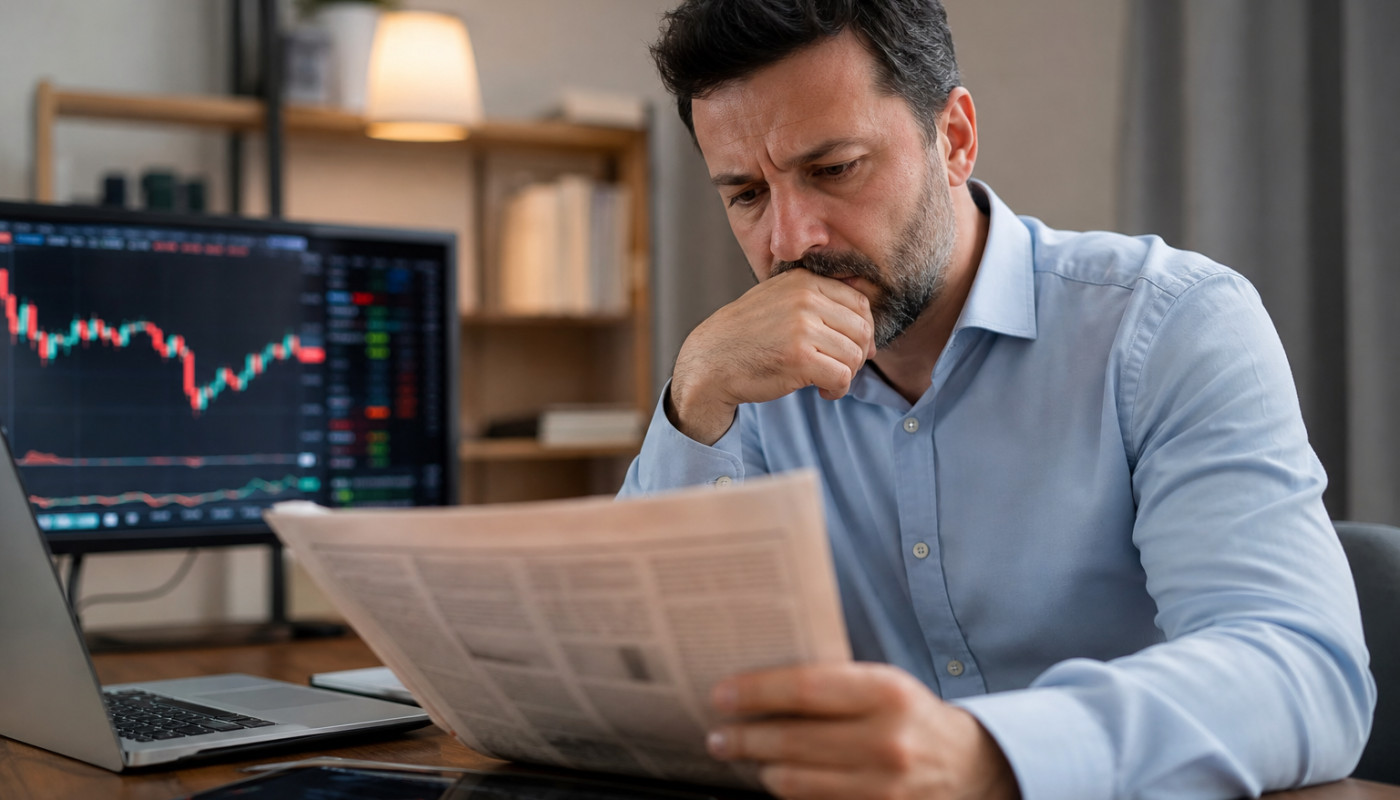
In un mercato che reagisce in tempo reale, ogni titolo può spostare aspettative e prezzi, dai tassi delle banche centrali ai dati sull’inflazione, fino alle trimestrali e alle crisi geopolitiche. Eppure, tra feed continui, notifiche e commenti, distinguere il segnale dal rumore è diventato parte integrante della gestione del rischio. La domanda non è se le notizie contino, ma come entrino nelle scelte, e con quali distorsioni, soprattutto quando la volatilità accelera e il tempo per decidere si riduce.
Quando un titolo muove il mercato
Un annuncio può cambiare tutto, e spesso lo fa in pochi minuti. La finanza vive di aspettative e le notizie, soprattutto quelle macroeconomiche, arrivano come una verifica improvvisa delle ipotesi su cui investitori e algoritmi hanno costruito posizionamenti. Basti pensare ai comunicati delle banche centrali: nell’area euro la BCE ha scandito negli ultimi anni il costo del denaro con una sequenza di rialzi e, poi, con l’avvio del ciclo di tagli nel 2024, e ogni conferenza stampa è stata letta riga per riga alla ricerca di sfumature, perché una parola su “persistenza” dell’inflazione o “dipendenza dai dati” può spostare i rendimenti dei titoli di Stato e, a cascata, le valutazioni azionarie.
Lo stesso schema si ripete con i dati macro ad alta frequenza. Le pubblicazioni su inflazione e occupazione negli Stati Uniti sono note per generare volatilità immediata, perché la Federal Reserve è percepita come particolarmente sensibile a quei numeri: se l’indice dei prezzi al consumo sorprende al rialzo, il mercato tende a prezzare tassi più alti più a lungo, con un impatto tipico su dollaro, Treasury e settori growth. Non serve essere trader intraday per sentirne gli effetti: anche chi investe con orizzonte annuale può trovarsi a ribilanciare, perché cambia il “tasso privo di rischio” implicito che entra nelle valutazioni.
Questa reattività, però, non nasce solo dalla psicologia collettiva. Oggi una parte rilevante degli scambi passa da strategie sistematiche e di high frequency trading, in cui l’analisi del linguaggio naturale legge comunicati e breaking news, e reagisce in millisecondi. Il risultato è una dinamica a due tempi: prima il movimento istantaneo, guidato da ordini automatici e da chi fa market making, poi l’assestamento, quando gli investitori più lenti interpretano davvero la notizia, valutano se l’impatto sui fondamentali sia duraturo e decidono se seguire o contraddire il primo impulso.
È qui che si apre il punto cruciale: la stessa notizia può avere effetti opposti a seconda del contesto. Un dato di crescita robusto può sostenere gli utili attesi, ma anche riaccendere il timore di tassi più alti; un calo dell’inflazione può essere “buono” per i bond, ma interpretato come segnale di frenata economica per alcune azioni cicliche. La lettura del mercato non è mai univoca, e chi investe deve chiedersi quale narrativa prevalga in quel momento, e soprattutto se sia coerente con un orizzonte di lungo periodo.
L’informazione che orienta, e distorce
Che cosa guida davvero la decisione dell’investitore: i dati o il modo in cui vengono raccontati? Il punto non è banale, perché l’informazione finanziaria si muove su due livelli, quello dei numeri e quello delle interpretazioni. Un comunicato sugli utili trimestrali, per esempio, contiene elementi “duri” come ricavi, margini, guidance, eppure le reazioni dipendono spesso da dettagli che emergono in call e interviste, o da confronti con le attese del consenso. Il mercato raramente premia un risultato “buono” in assoluto; premia ciò che è migliore delle aspettative, e punisce ciò che delude, anche se l’azienda resta solida.
A complicare il quadro ci sono i bias comportamentali, descritti dalla finanza comportamentale e osservabili ogni giorno. Il bias di conferma spinge a cercare notizie che rafforzano una tesi già sposata, ignorando segnali contrari; l’avversione alle perdite porta a vendere troppo presto gli asset in guadagno e a tenere troppo a lungo quelli in perdita, nella speranza di “tornare in pari”. C’è poi l’effetto disponibilità: se un evento è molto raccontato, sembra più probabile, e l’investitore può sovrastimare rischi o opportunità. Nel 2020, durante le fasi più acute della pandemia, l’esposizione continua a notizie drammatiche ha influenzato scelte di disinvestimento anche quando i mercati, dopo lo shock iniziale, iniziavano a prezzare politiche fiscali e monetarie senza precedenti.
Il rischio maggiore è confondere l’urgenza del flusso informativo con la rilevanza per il portafoglio. Notizie “rumorose” come indiscrezioni, tweet, titoli sensazionalistici o commenti polarizzati possono generare reazioni emotive, e quindi operazioni frequenti, costose e spesso inefficienti. Le commissioni non sono l’unico costo: più si opera, più aumenta la probabilità di entrare e uscire nei momenti sbagliati, perché si finisce per inseguire il prezzo invece della tesi d’investimento.
La distorsione non riguarda soltanto azioni e obbligazioni. Anche le decisioni su prodotti di intrattenimento finanziario, o comunque ad alta componente di rischio e volatilità, possono essere influenzate dalla narrazione mediatica, con picchi di interesse quando una storia “tira” e cali improvvisi quando l’attenzione si sposta. In questo contesto, per chi cerca riferimenti e confronti tra operatori, l’accesso a schede informative e criteri di valutazione diventa più utile delle impressioni di giornata, anche quando l’obiettivo è individuare un miglior bookmaker internazionale sulla base di elementi verificabili, e non di entusiasmo momentaneo alimentato dai titoli.
Social, algoritmi e velocità: il nuovo rischio
Non è più solo questione di “leggere le notizie”, è questione di come le notizie arrivano. I social hanno trasformato la distribuzione dell’informazione in un sistema competitivo, dove la velocità conta quanto l’accuratezza, e dove la pressione alla viralità può premiare contenuti semplificati o estremizzati. Per l’investitore, questo significa convivere con una sovrabbondanza di segnali, in cui si mescolano analisi serie, opinioni, promozioni mascherate e disinformazione. Il confine è sottile, e spesso si attraversa senza accorgersene, soprattutto quando il contenuto conferma ciò che si vorrebbe fosse vero.
Gli algoritmi di raccomandazione amplificano il fenomeno: mostrano ciò che genera interazione, non ciò che migliora la qualità decisionale. Ne derivano “camere dell’eco” in cui la stessa tesi viene ripetuta con linguaggi diversi, creando l’illusione di consenso e quindi di certezza. È un problema tipicamente moderno, perché la disponibilità di dati è aumentata, ma la capacità di verificarli non cresce alla stessa velocità, e il tempo dell’investitore resta limitato. In più, molti contenuti si presentano come informativi mentre sono orientati a vendere, e questo introduce conflitti di interesse difficili da riconoscere a colpo d’occhio.
C’è poi l’effetto della micro-volatilità. Se un rumor si diffonde e viene smentito dopo mezz’ora, nel frattempo può aver generato movimenti di prezzo, stop loss attivati e decisioni irreversibili per chi opera di impulso. La storia recente offre esempi di “flash” legati a false notizie o interpretazioni errate, in cui i mercati reagiscono prima che i fatti siano chiariti, e in cui la rettifica non cancella i danni per chi ha agito nel panico. La lezione è semplice, ma difficile da applicare: l’investitore deve impostare un metodo che riduca la dipendenza dalla notifica istantanea.
Infine, la velocità non è uguale per tutti. Gli operatori professionali hanno accesso a terminali, flussi a pagamento, strumenti di analisi e, spesso, processi di verifica. Il risparmiatore, invece, riceve la notizia in ritardo, filtrata e talvolta già “prezzata”. Cercare di competere sul tempo è quasi sempre una battaglia persa; ha più senso competere sulla qualità, scegliendo fonti affidabili, privilegiando documenti originali, e ragionando in termini di probabilità, non di certezze.
Dal rumore al metodo: cosa fare davvero
Serve una domanda guida: questa notizia cambia i fondamentali, o cambia solo l’umore? Per rispondere, un metodo pratico è scomporre l’informazione in tre blocchi, impatto sugli utili o sui flussi di cassa, impatto sul costo del capitale, e impatto sul rischio specifico. Se un evento non modifica nessuno dei tre in modo plausibile, probabilmente è rumore. Se invece cambia uno di questi elementi, allora ha senso rivalutare la posizione, ma senza confondere il “cosa” con il “quando”: una revisione della tesi d’investimento non implica necessariamente un’operazione immediata.
Un secondo passo è definire in anticipo soglie e scenari. Chi investe senza regole finisce per scriverle a posteriori, quando è già emotivamente coinvolto. Pianificare significa stabilire percentuali di esposizione, livelli di rischio accettabili, e criteri di ribilanciamento, per esempio su base trimestrale o al superamento di determinate deviazioni. Questo riduce la probabilità di inseguire il mercato dopo un titolo allarmistico, e aiuta a trasformare la volatilità in un elemento gestibile, non in un nemico.
Terzo: scegliere le fonti, e farlo come si sceglierebbe un fornitore critico. I comunicati ufficiali, i documenti regolamentari, i report di istituzioni statistiche e le conferenze stampa integrali contano più delle sintesi. Anche nel giornalismo economico, la differenza la fanno trasparenza e tracciabilità: citare numeri, contestualizzarli, spiegare le ipotesi, e distinguere tra fatti e opinioni. Per il lettore, la disciplina è simile: meno canali, più qualità, e una regola d’oro, se una notizia non è verificabile, non deve essere operativa.
Infine, attenzione all’orizzonte. Un investitore di lungo periodo può permettersi di “lasciar passare” il rumore quotidiano, e concentrarsi su trend strutturali, produttività, demografia, transizione energetica, innovazione tecnologica, e sulla solidità finanziaria degli emittenti. Chi invece opera sul breve deve accettare che la notizia è solo una parte dell’equazione, perché contano liquidità, posizionamento e microstruttura del mercato, e quindi la gestione del rischio diventa più importante della previsione. In entrambi i casi, l’obiettivo non è indovinare ogni movimento, ma evitare gli errori che costano di più.
Ultime indicazioni pratiche prima di agire
Prima di prendere decisioni, fissate un budget e una quota massima di rischio, poi pianificate quando rivedere le posizioni, senza inseguire ogni breaking news. Valutate eventuali costi, imposte e commissioni, e se esistono incentivi o agevolazioni applicabili al vostro caso. Prenotate tempo per verificare le fonti, non solo per cliccare.
Sullo stesso argomento
Quando il blog crea connessioni: esperienze reali che ispirano nuove ricerche
Prenotare al ristorante: abitudini italiane che stanno cambiando
Come nasce un menu che sorprende: storie dalla cucina

Quali strategie aumentano le probabilità di vittoria nel gioco del pollo?

Analisi delle tendenze più recenti nella scrittura online per blogger

Come creare un blog di successo in pochi passi

Strategie legali per affrontare frodi nei giochi digitali

Consigli per uno stile di vita elegante senza spendere una fortuna

Guida completa alle strategie di gioco nel calcio di rigore online

Guida completa su come iscriversi in sicurezza ai siti di scommesse non ADM

Psicologia del giocatore: tra rischio e ricompensa

Il ruolo delle donne nel mondo del gioco d'azzardo

Etica e gioco d'azzardo: un equilibrio possibile?
